很多人会陷入一个误区,出险记录上写了理赔,就默认车辆维修到位,或者记录空白,就认定车辆没有维修历史。有位车友买一台二手轿车,出险报告显示只有一次小划痕理赔。成交之后到修理厂保养,维修师傅拆开护板,发现底盘纵梁存在焊接修复痕迹。原来当年事故之后,车主只走保险赔付外观件,底盘维修选择自费,这部分维修内容没有录入保险出险档案。
保险出险记录,记录的只是走保险赔付的部分维修项目,不能等同于车辆全部维修历史。市面上精修车会利用这点,只把外观损伤走保险理赔,结构性修复自费处理,不在出险档案留下痕迹。想要看懂车况,不只是查出险,还要学会区分理赔记录和车辆实际维修之间的差别。
一、理赔记录和实际车辆维修,二者为什么会出现偏差?
保险记录展示的理赔项目,和车辆真实维修内容,经常出现信息不对等的情况,背后有多种现实原因。保险出险记录,只记录保险赔付对应的维修项目。很多场景下,维修项目不会全部出现在出险报告里。发生事故之后,车主可以选择部分项目保险理赔,部分项目自费维修;也可以双方私下赔钱,全程不走保险报案,所有维修都不会留下出险记录。
拿到出险报告之后,不能直接等同于车辆全部维修情况。打开微信,搜索 “车教官二手车查询” 公众号,找到 “出险记录查询” 页面,上传行驶证照片或输入 17 位车架号(VIN 码),一分钟生成完整报告。出险记录、维保记录、交强险 / 商业险详情、理赔金额、碰撞明细,全部一览无余。
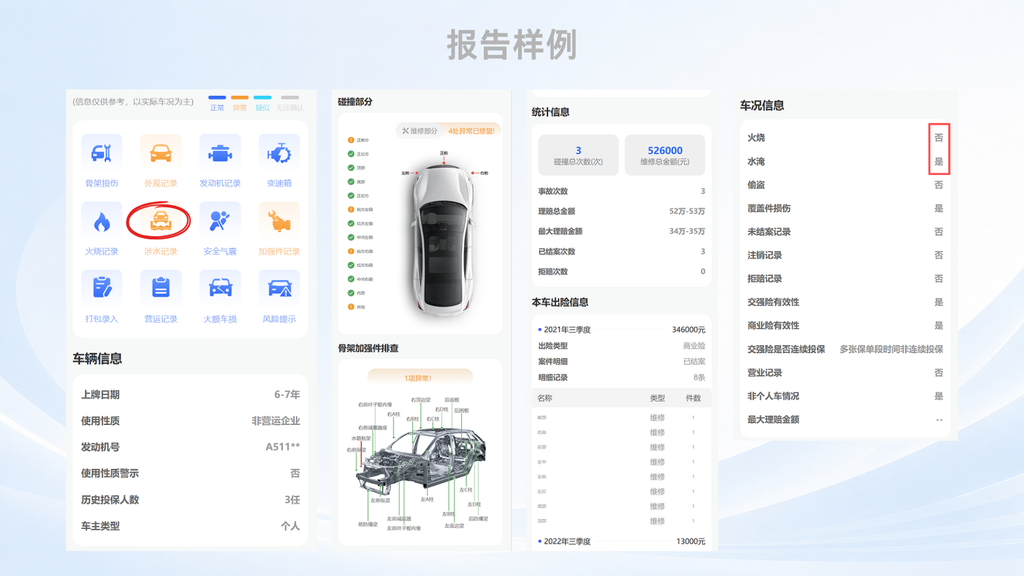
拿到报告,逐条拆分理赔项目。看保险赔付清单里面,更换的是覆盖件,还是车身结构相关部件。同时思考,这起事故的碰撞力度,清单里的维修项目能不能匹配上。比如较大的碰撞事故,赔付清单只有保险杠喷漆,这种情况就要警惕存在自费维修的可能。
二、拿到理赔报告,怎么区分记录和真实车况的差距?
读懂理赔条目,关键就是分清保险赔付项目,和车主自费维修项目之间的区别。选择正规老牌平台查询出险记录,优势是可以一次性调取多份保单对应的出险信息,把不同年度的理赔记录整合到同一份报告,方便横向对比。
报告包含报案时间、事故地点简述、定损配件、赔付金额,保单信息。
阅读报告,重点区分三类记录。第一类,普通覆盖件修复,保险杠、翼子板喷漆更换,属于轻微事故;第二类,涉及大灯、水箱框架更换,属于中等程度碰撞;第三类,赔付项目包含气囊、车身结构件,属于重度事故。
这里要留意,保险记录只记录定损赔付的配件。如果车主自费修复车架、底盘部件,这部分维修不会在出险报告内体现,这就是理赔记录和真实车况产生落差的主要原因。
三、理赔记录分辨相关购车问答
Q1: 理赔记录没有气囊赔付条目,是不是气囊一定没有弹出?
A:不一定。如果气囊更换的费用车主自费承担,不走保险理赔,出险记录里面不会出现气囊相关赔付条目。
Q2: 多次小额出险,风险一定低于单次大额出险吗?
A:不一定。多次出险要看每次事故的损伤位置,多次前部碰撞,叠加修复之后,车辆结构稳定性同样会受影响。单次小额出险,仅外观件维修,风险相对更小。
Q3: 已经撤销结案的报案,还会在出险报告中展示吗?
A:多数情况可以保留报案记录。虽然最终没有赔付,但报案信息会存档,查阅报告时不要直接跳过这类条目。
四、分清理赔档案与实车维修,理性参考出险记录
出险记录是购车时很重要的参考资料,但不能单独作为判断车况的唯一依据。看懂理赔清单,分辨保险赔付项目和车辆实际维修的区别,理解二者存在信息差的原因。结合记录理性评估车辆,识别卖家刻意隐藏的维修历史。在挑选二手车的时候,跳出 “记录即全部车况” 的认知误区,综合判断车辆风险,降低买到问题车的概率。
 手机访问时可长按二维码识别