绿本就是机动车登记证书,车的一生大事都记在上面:过户、抵押、解除,一栏一栏。很多买家知道翻绿本,但翻到什么算有问题,说清楚的少。今天就掰开讲讲。
先看抵押。登记证书上有一栏专门记抵押登记:什么时候办的、抵押权人是哪家银行或金融公司、有没有解除。车贷还完,这里会补一条解除抵押的记录。
翻的时候重点看最后几条。要是只看到「抵押」没看到「解除」,说明贷款还挂着,这台车过户之前必须先解押,顺序错不了。先解押再过户,颠倒了就办不成。
抵押登记那一栏还有个看点:抵押权人的名字。银行、厂家金融、还是别的什么公司,看一眼就知道这笔贷款大概什么来路。
绿本的局限在哪
绿本有个绕不开的问题:它是纸,而且常年在车主手里。办过抵押的记录会登记,但没办、正在办、或者刚被法院采取措施的,纸面上未必跟得上。
查封就更特殊了。查封是法院发到车管所的限制,效力在登记系统里,不是非得在绿本上写一笔才算数。纸没变,车的档案可能已经动了。
所以有经验的人看绿本,重点看的是办过的事,而查封、违法这些实时状态,一律以查询结果为准,纸面只做参考。
所以老规矩是:绿本要看,但不能只看绿本。纸面记录和系统档案两头对上,才算真的弄清楚。一头对不上,就得多问几个为什么。
系统里的状态怎么查
车辆状态报告查的就是登记档案:车架号输进去,有没有查封、违法未处理、逾期未检验这些标记,红字结论直接给你。
微信搜「车教官车况查询」公众号,底部菜单点「车辆状态查询」,车架号填进去,几分钟出报告。车架号在挡风玻璃左下角、副驾门框铭牌、行驶证「车辆识别代号」栏都能找到。
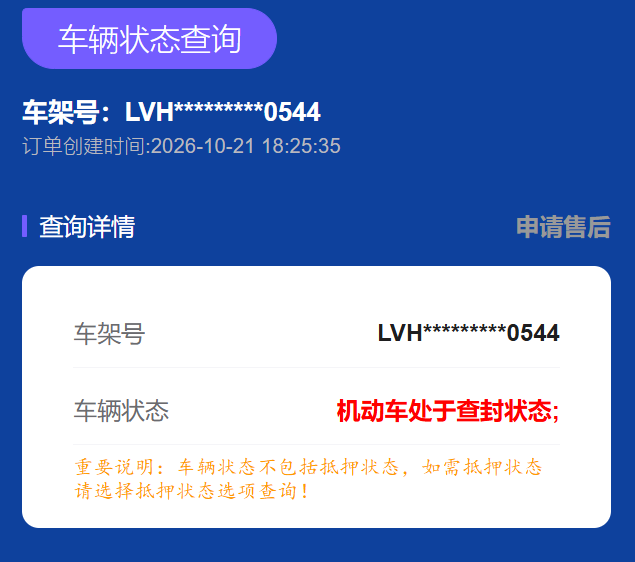
报告样例:登记档案里的标记,比纸面记录更实时
报告上车架号做了打码,状态结论红字醒目,底部还有一行说明,提醒抵押状态不含在内、要单独查。这一行别忽略,很多人就是栽在这里。
有台车查回来同时列了两条:查封加逾期未检验。这种叠加状态在报告里会一条条写明,比翻绿本直观得多。两条都处理完,这台车才谈得上干净。
这种叠加状态要特别当心,因为它意味着这台车的事不止一桩。一件一件处理完之前,任何付款动作都可以缓一缓。
把两头对起来的正确姿势
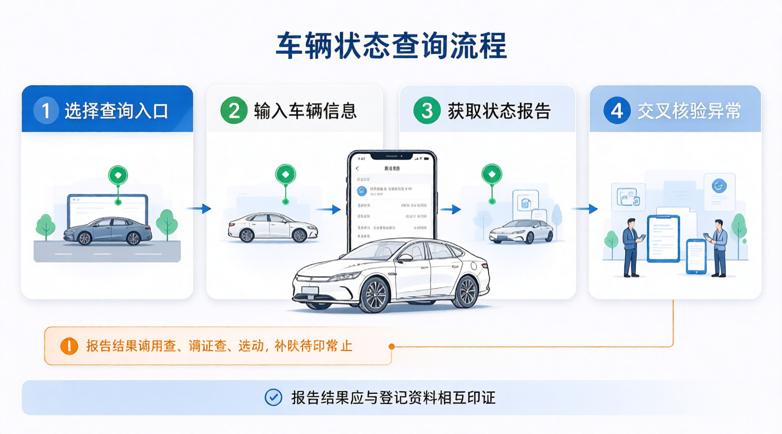
顺序建议这样:先翻绿本,看抵押登记和解除记录齐不齐;再查车辆状态,看系统里挂没挂查封这些标记;有抵押疑点的,单独查一次抵押状态。
这三步加起来也就一刻钟:绿本翻一遍,状态查一遍,抵押核一遍。时间花在前头,过户当天你才不用看人脸色。
三步下来,绿本和系统互相印证。绿本写着解除、系统也干净,放心谈价;绿本干净、系统有标记,或者反过来,都得停下来问清楚。
问的时候也有讲究,别一上来就质问,就事论事问缘由。真有问题的人会支吾,闹误会的人会把来龙去脉讲给你听,态度本身就是答案。
拿不准就别付大定。登记层面的坑,不查清楚,签约那天就是扯皮的开始。
这句话尤其适用于价格特别美的车。便宜得离谱的那台,多半就是登记里有事的那台,查明白之前,一分钱都别先动。
两个容易犯的错
一个是只信绿本原件,觉得纸在手就没事。绿本可以是补办的,纸质记录可以滞后,系统状态才是当下的。纸会旧,系统不会骗人。
补办绿本的门槛不高,手续齐全就能办。所以拿到绿本先看签发日期,日期很近的,多问一句为什么补办,别不好意思。
一个是把过不了户一律猜成查封。卡住的原因有很多:抵押没解、违法没处理、材料不齐,报告没标查封就别急着下结论,一项项排。
排的顺序和过户卡点是一样的:先看抵押,再看违法未处理,再看材料。把范围缩小了,解决问题的路径自然就出来了。
绿本看历史,系统看现在
绿本讲的是历史,系统说的是现在。两样都看了,这台车的底细才算摸透,买得踏实,睡得安稳。到这一步再谈价,买的才是明白账。
 手机访问时可长按二维码识别