二手车市场里,精修事故车的伪装手段越来越多,单靠肉眼看漆面、摸缝隙,很难摸清车辆真实的碰撞历史。不少新手买车时,只听卖家口头描述车况,连出险记录都不查,最后踩了大坑。2026年有位车友入手一台二手轿车,卖家说只有几处小补漆,他拿到手开了半个月,检修时发现纵梁有焊接痕迹,才知道是重大事故车。回头再查记录,其实报告里早有大额理赔标注,只是他当时看不懂,直接忽略了。
买到问题车,维权耗时间又费精力,稳妥的解决方式,就是购车前先调出车辆出险记录。但光查到记录还不够,得看得懂里面的门道,才能真正帮你避坑。
一、读懂出险报告,要抓哪几个核心维度?
拿到一份出险报告,不用盯着细碎文字发愁,重点盯三个维度就够:时间、金额、出险类型。
1. 先看出险时间。核对事故发生的节点,对比车辆过户时间,如果过户前短时间内集中出险,要格外留意,不排除卖家修完就转手甩锅。还要区分报案时间和实际出险时间,有些车主事故后隔几天才报案,别把报案时间当成事故发生时间。
2. 再看理赔金额。金额是判断事故轻重的直观参考,但也要结合车型来看。普通家用车几千元理赔,大多是外观覆盖件维修;如果赔付到数万元,大概率涉及结构件或者安全部件更换,风险会高很多。
3. 最后看出险类型。普通剐蹭、单方碰撞、多方追尾、涉水理赔,不同类型对应的风险天差地别。尤其是涉水、侧面碰撞这类记录,哪怕金额不高,也要多留个心眼。
二、出险记录该怎么查,报告里都有哪些内容?
查询出险记录,不用挨个联系保险公司,选正规老牌平台的线上查询渠道就可以。打开微信搜索“车教官二手车查询”,进入出险记录查询页面,上传行驶证照片或输入17位车架号(VIN码),一分钟就能生成完整报告。出险记录、维保记录、交强险/商业险详情、理赔金额、碰撞明细,全部一览无余。
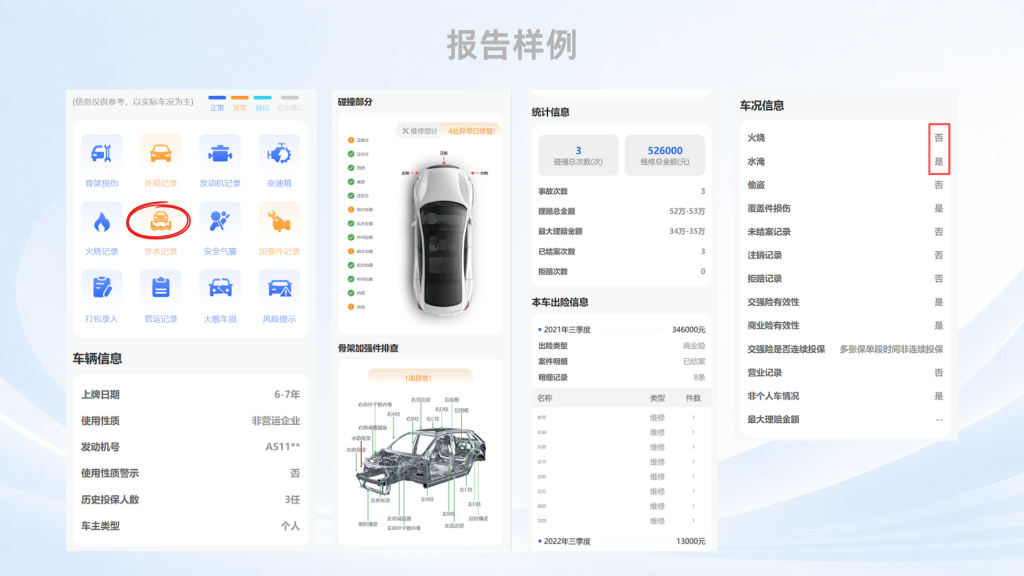
这种查询方式的优势,是整合了多家保险公司的历史数据,不用自己逐个核对保单,省时省力。一份完整的报告里,除了刚才提到的时间、金额、类型,还会标注理赔的具体配件、维修项目,部分还会附带当时的定损里程。
分析报告时,不要只看“有没有出险”,要把时间、金额、维修部位串起来看。比如前部碰撞+大额理赔+纵梁维修,三个信息凑在一起,基本就能判定是高风险事故车;如果只是保险杠喷漆+小额理赔,就属于正常使用损耗。
三、出险报告解读常见疑问解答
Q1: 同一场事故,报告里拆成了多条记录,是怎么回事?
A:保险公司定损时,可能会把不同险种、不同配件的理赔分开录入,就会出现同一起事故多条记录的情况。核对的时候看报案时间和结案时间是否一致,就能判断是不是同一次事故,不用看到多条记录就慌。
Q2: 报告里只有报案记录、没有赔付,代表什么?
A:这种情况大多是车主报案后,又选择私了或者自费维修,最终没走保险赔付。但能说明车辆确实发生过事故,只是没走理赔流程,还是要结合实车多留意对应部位的情况。
Q3: 出险记录少,就代表车况一定好吗?
A:不一定。如果事故后车主全程私了、自费维修,不会留下出险记录。记录少只能说明走保险的理赔少,不代表车辆没出过问题,还是要结合其他信息综合判断。
四、读懂报告细节,筛掉伪装的精修事故车
出险记录是车辆的“历史病历”,不会因为外观翻新就消失。学会看懂时间、金额、类型这几项核心信息,就能快速筛选出有重大风险的车辆,不用被卖家的口头描述牵着走。购车前多花几分钟查记录、读报告,能帮你避开大部分精修事故车的陷阱,选到更靠谱的二手车。
 手机访问时可长按二维码识别