后台有位朋友问得直接:家里的车从非营改变成营运,保费是不是要涨?问的人多,说明大家都关心这笔账。会变,而且方向基本是往上走的。今天就掰开讲:为什么变、变多少、以及买卖二手车时这个知识点怎么用。
保险定价看风险,营运车在路上跑的时间长、里程大、用途杂,出险的概率结构和非营运车不一样。保险公司按用途定口径,营业性质的保费普遍比非营业贵。
所以性质一变,保费跟着重算,这个逻辑不复杂。道理不复杂,落实才见真章,很多人就卡在这一步。
道理不难,落实容易漏。性质变更发生在年中、保单还没到期的时候,很多人就想着等续保再说,这中间的空档,恰恰是性质和保单对不上的时间段。
道理不难,落实容易漏。性质变更发生在年中、保单还没到期的时候,反过来,营运转回非营运,保费口径也会相应调整,但别指望回到从前——车的历史用途摆在那里,有些成本是沉下去的。
保费之外,还有一层更要紧的
比保费贵更值得上心的,是性质和用途对不上的后果。登记是非营运,实际天天拉客跑活,一旦出险,理赔环节性质对不上,纠纷多半就从这里起。
保险这东西,买的时候省的那点差价,和理赔时扯的皮,完全不是一个量级。用途是什么,登记就是什么,保单跟着登记走,这条线捋直了,出事才不至于两头堵。
理赔纠纷里最扎心的不是赔多少,是本来该赔的,因为性质对不上打了折扣。省下的保费差价,和打折的理赔款,孰轻孰重一算便知。
买二手车,这一课怎么用
很多人买二手车会查事故、查里程,唯独漏了使用性质。可使用性质直接挂着你往后的保费:同一台车,登记是营运,你接手后的保险成本就按营运口径来。
尤其是网约车。登记栏写着预约出租客运的,你按家用车估的预算,拿到保险报价那天就得重算。报价单不会骗人,登记栏也不会,两样一对就见分晓。这笔账提前算进购车成本里,才不会被报价单打个措手不及。
我劝人的原话一直是:车价谈完别急着签字,先问一句保险怎么算。报价单和登记栏一对,这台车的真实持有成本就出来了。
营运车保费贵,可它当年跑的强度也大,车况折损摆在明处。便宜的车价、偏贵的保费,两笔账合在一起看,才算看全了这台车。
有人算完发现不划算就放弃了,这很正常。营运身份的车本来就不是给所有人准备的,看清了不买,同样是查出来的价值。
到底怎么查,说具体点
查使用性质用的是车牌号,行驶证和车牌照上都有。微信搜「车教官车况查询」,进公众号,底部菜单点「车辆使用性质查询」。
把车牌号填进去提交,等上几分钟报告就出来,全程手机搞定,不用跑车管所也不用找人帮忙打听。
查询用车牌号就行,报告几分钟出,手机上看完顺手截图存进相册,往后要用随时翻得到,比记在脑子里靠谱得多。
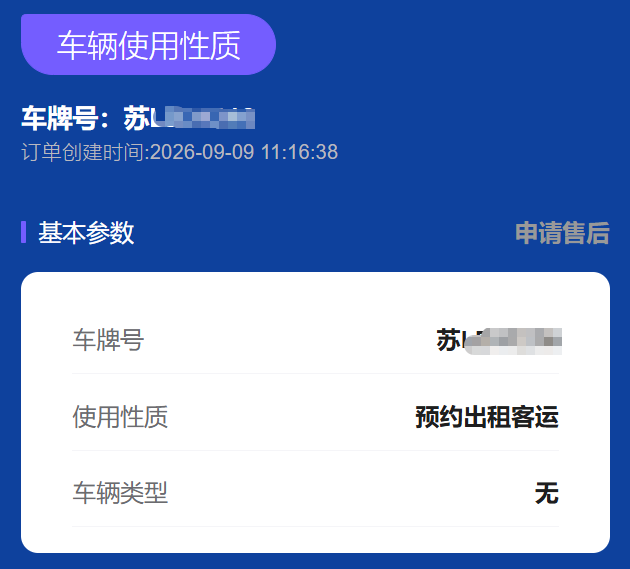
报告样例:车牌号打码,使用性质一眼可见
报告把登记在册的信息原样返回:车牌号打了码,使用性质红框标出,车辆类型列在旁边。是不是营运身份,登记栏写得明明白白。
拿到结果,保费口径就有了判断依据:营运类的,按营业预算;非营业的,按家用预算。再拿这份报告和卖家的说法对一对,信息差立马现形。
卖家的说法和登记栏对上了,皆大欢喜;对不上,别急着吵,先搞清楚是变更没办完,还是压根没打算说。两种情况,两种处理。
变更了性质,记得做两件事
第一件,去保险公司做批改,把保单的使用性质同步更新,别让登记和保单两张皮。这一步别拖,变更完顺手就办。
第二件,留好变更的凭证。往后转手卖车,买家多半会查使用性质,登记变更的时间和手续齐全,交易时少费一半口舌。凭证这东西平时用不上,用上的时候救急。变更回执、批改单据,拍张照存进手机,几分钟的事,关键时刻就是证据。
性质对了,保费和理赔才顺
保费是明账,性质是根子。根子理顺了,保费自然对得上,理赔也不会节外生枝。
末了提醒一句:性质变更是登记层面的调整,车况不随它变。营运那几年的强度,评估的时候照样要算,两本账别混。查清使用性质,一分钟,值回票价。
 手机访问时可长按二维码识别