能。这条记录不跟着保险公司走,它跟着车走。但我见过不少人被“换公司了查不到”这句话唬住,最后放弃了一次几十块钱的查询。这句话是卖家最省事的挡箭牌,因为它听起来合理。
记录跟着车,不跟着公司
理赔这件事的性质是:这台车在某年某月出过一次险,赔了多少钱,伤了哪些部位。这个事实一旦形成,就落在车的名下,不在某个保险公司的名下。
换公司只换承保方,不改变“这台车出过险”这个事实。所以哪怕前车主换了三家保险公司,那几次理赔该在还是在。市场里还有一句流传更广的话:换了公司记录就清零。这句话的作用只有一个,让你别查。
反过来也有一点要注意:换公司的时候,如果前一家还有未结案的理赔,那笔账可能挂在原来的流程里。这种车在报告上会出现未结案,看到这个词就该多问一句。
什么情况下真的查不到
私了。这是最主要的一种。两台车蹭了,路边谈好赔两千,各自走人,谁也没报案。这种没有理赔,也就没有记录。自费修。有的车主怕次年保费上涨,小事故自己掏钱修,记录同样没有。
还有一种,车根本没买商业险,只买了交强险。交强险赔付额度有限,超出部分自己承担,那部分也不会形成商业险记录。这几种情况的共同点是:钱没走保险公司的账。所以查不到不是系统的问题,是这笔交易压根没进过系统。
所以看到查不到,先分清是数据没接进来,还是压根没走过保险。前者是渠道问题,后者才是车的问题。
换过公司的车,记录反而更容易看出问题
因为每次换公司,都是一个新的承保方在重新评估这台车的风险。有的公司会看历史赔付,出过大事的车,续保报价会明显高,甚至被拒保。我看过一台车,记录里没有过火标注,但商业险赔付 6 次,最大一笔 12 万,损失部位写着“发动机舱”。
一台车赔六次,本身就说明它不太平。后来那个买家去问保险,对方说这台车的报价比同款高一截。这条信息跟报告是能对上的。
被拒保过的车也不少见。拒保不进理赔报告,但它会留在业务员的记忆里,一问就知道。
怎么查保险出险记录
车架号在车头挡风玻璃左下角,从车外往里看,一串十七位;行驶证正页上叫“车辆识别代号”,也是这十七位。
打开手机微信搜一下【车教官车况查询公众号】,在菜单栏选择【出险记录查询】,输入车架号即可查询。
报告里能看到历史最大损失金额、已结案事故次数、涉三者次数、交强险和商业险的赔付次数、损失部位,有的带未结案。
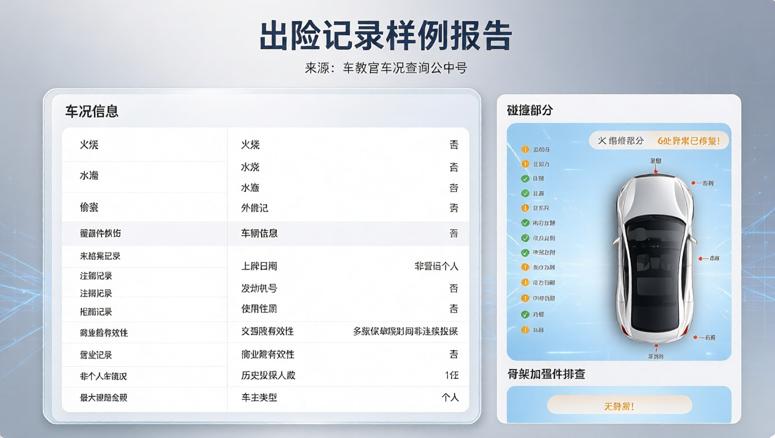
报告样例:记录按车算,不按保险公司算
看的时候不用管承保公司是哪家。报告不按公司分类,它按车分类,这一点正好帮你绕开“换过公司”这个说法。
卖家说查不到,怎么办
先别争。你就说:车架号给我,我自己查一遍。这句话的作用不是查,是看他给不给。痛快给的,多半心里没鬼,查出来是空的他也敢让你查。绕来绕去的,理由通常是“行驶证不在手边”“车不在我这儿”“我问问车主”,那这台车本身就该多问几句。
我一般会补一句:查一次不贵,查完要是真干净,这钱算我的。多数卖家到这一步就不绕了。
记录有了,怎么读才有用
不看单次金额,看次数。一次大额可能是意外,五六次赔付是一种习惯。不看总金额,看部位。部位集中在车头,说明撞击是正面来的;前后都伤,骨架大概率动过。
不看已结案,还要看未结案。未结案意味着事情没完,后续可能牵出责任认定或者赔付争议。
三样一起看,才能拼出一台车的历史。只看金额,容易被一台“赔过一次大的但其他地方很干净”的车骗过去,也容易错过一台“每次都不大但一直在出事”的车。
我见过一个买家,只看到金额 6 万就放弃了,后来才知道那 6 万是涉三者赔付,车本身只修了八千。他说那一刻觉得自己像个笑话。
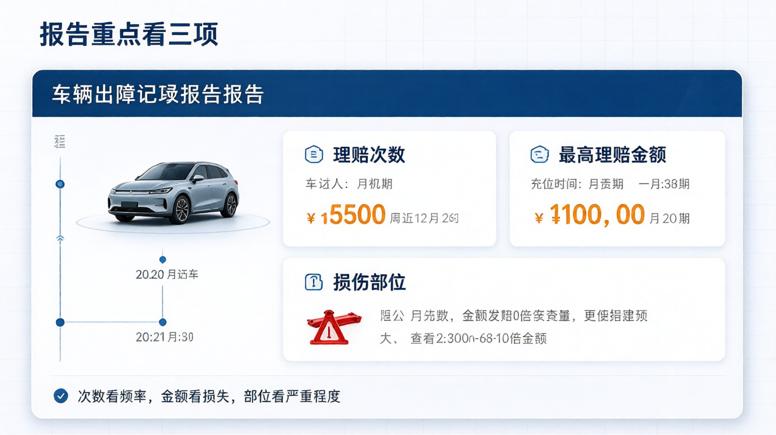
换过几家公司,该在的还在
换保险公司的车不是问题车。真正的问题是,有人拿这句话让你别查。
 手机访问时可长按二维码识别